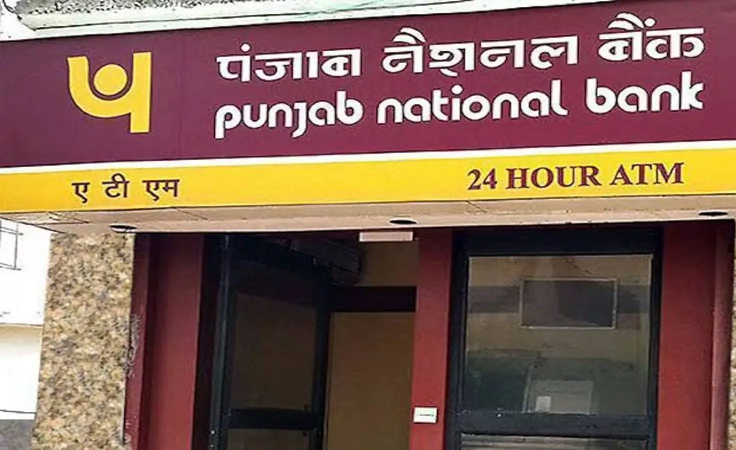
नई दिल्ली ।बैंक में जमा अपनी मेहनत की कमाई सुरक्षित रहे, यह हर खाताधारक की सबसे बड़ी चिंता होती है। लेकिन पंजाब नेशनल बैंक की ग्रेटर नोएडा शाखा से जुड़ी करीब 35 करोड़ रुपये की कथित वित्तीय गड़बड़ी ने ग्राहकों की जमा पूंजी की सुरक्षा को लेकर सवाल खड़े कर दिए हैं। इस मामले में 25 ग्राहकों की शिकायतें सामने आने, कई बैंक कर्मचारियों को निलंबित किए जाने और प्राथमिकी दर्ज होने की जानकारी है। हालांकि, रकम किस तरह गायब हुई और इसके लिए कौन जिम्मेदार है, इसका अंतिम निष्कर्ष जांच पूरी होने के बाद ही सामने आएगा।
मामले में ग्रेटर नोएडा के एक गांव में रहने वाले 60 वर्षीय संतोष ने आरोप लगाया कि उनके बैंक खाते में जमा रकम में गड़बड़ी हुई है। उपलब्ध जानकारी के अनुसार, उनकी करीब 1.18 करोड़ रुपये की राशि गायब होने का दावा किया गया है। संतोष का कहना है कि उन्होंने जमीन और जेवर से जुड़े लेनदेन के बाद यह पैसा बैंक में जमा किया था। अन्य ग्राहकों ने भी अपने खातों से बड़ी रकम गायब होने की शिकायत की है। प्रभावित लोगों में ऐसे ग्राहक भी बताए गए हैं, जिन्होंने बेटी की शादी, इलाज और परिवार की भविष्य की जरूरतों के लिए बचत की थी।
इस तरह के मामले में सबसे अहम सवाल यह है कि बैंक खाते में गड़बड़ी का पता कैसे लगाया जाए। अनधिकृत लेनदेन, जाली दस्तावेज, बैंकिंग रिकॉर्ड में संभावित हेरफेर और डिजिटल माध्यम से धोखाधड़ी अलग-अलग परिस्थितियों में वित्तीय नुकसान का कारण बन सकते हैं। हालांकि, इन संभावनाओं को पीएनबी के मौजूदा मामले का प्रमाणित कारण नहीं माना जा सकता। वास्तविक स्थिति जांच के निष्कर्षों और उपलब्ध साक्ष्यों से ही स्पष्ट होगी।
खाताधारकों को अपनी पासबुक, बैंक स्टेटमेंट और मोबाइल पर मिलने वाले लेनदेन संदेशों की नियमित जांच करनी चाहिए। खाते में दर्ज जमा और निकासी का मिलान करने से किसी संदिग्ध गतिविधि का समय रहते पता लगाया जा सकता है। यदि बैंक रिकॉर्ड में दिखाई देने वाली राशि और वास्तविक बैलेंस के बीच अंतर नजर आए, तो इसे नजरअंदाज करने के बजाय तुरंत बैंक से संपर्क करना चाहिए।
बैंकिंग धोखाधड़ी में बाहरी साइबर अपराधियों के साथ-साथ आंतरिक प्रक्रियाओं के दुरुपयोग की आशंका भी अलग-अलग मामलों में सामने आती रही है। साइबर ठग अक्सर बैंक अधिकारी बनकर फोन करते हैं और खाते को सुरक्षित रखने, केवाईसी अपडेट करने या किसी समस्या को ठीक करने के नाम पर गोपनीय जानकारी मांगते हैं। ऐसे में ओटीपी, एटीएम पिन, यूपीआई पिन, पासवर्ड और कार्ड की संवेदनशील जानकारी किसी के साथ साझा नहीं करनी चाहिए। अनजान लिंक खोलने या किसी के कहने पर स्क्रीन शेयरिंग ऐप इंस्टॉल करने से भी बचना जरूरी है।
बैंक में जमा रकम की सुरक्षा के लिए भारत में जमा बीमा और ऋण गारंटी निगम यानी डीआईसीजीसी की व्यवस्था है। इसके तहत पात्र बैंक जमाओं पर निर्धारित शर्तों के अनुसार एक जमाकर्ता को एक बैंक में समान अधिकार और क्षमता के तहत मूलधन तथा ब्याज मिलाकर अधिकतम पांच लाख रुपये तक की बीमा सुरक्षा मिलती है। यह सीमा हर खाते पर अलग-अलग लागू नहीं होती। एक ही बैंक में संबंधित जमाकर्ता की पात्र जमाओं को जोड़कर इसकी गणना की जाती है। इसलिए किसी बैंक में गड़बड़ी की शिकायत सामने आने का अर्थ यह नहीं है कि ग्राहक की पूरी जमा राशि स्वतः बीमित है।
यदि खाते से बिना अनुमति पैसे निकलने का पता चले, तो सबसे पहले संबंधित बैंक की शाखा या आधिकारिक ग्राहक सेवा के माध्यम से शिकायत दर्ज करानी चाहिए। शिकायत संख्या, बैंक स्टेटमेंट और लेनदेन से जुड़े संदेशों को सुरक्षित रखना भी जरूरी है। डिजिटल वित्तीय धोखाधड़ी होने पर तुरंत साइबर अपराध हेल्पलाइन 1930 पर संपर्क किया जा सकता है और राष्ट्रीय साइबर अपराध रिपोर्टिंग पोर्टल पर शिकायत दर्ज कराई जा सकती है। जरूरत पड़ने पर पुलिस से भी संपर्क करना चाहिए। बैंक से निर्धारित प्रक्रिया के तहत समाधान नहीं मिलने पर पात्रता के अनुसार भारतीय रिजर्व बैंक की शिकायत व्यवस्था का सहारा लिया जा सकता है।
पीएनबी की ग्रेटर नोएडा शाखा से जुड़ा मामला ग्राहकों के लिए बैंक खातों की नियमित निगरानी का महत्व सामने लाता है। किसी भी संदिग्ध लेनदेन पर तुरंत कार्रवाई करना, गोपनीय जानकारी सुरक्षित रखना और बैंक से लिखित शिकायत करना नुकसान को सीमित करने में मददगार हो सकता है। वहीं, बैंकिंग संस्थानों के लिए आंतरिक नियंत्रण मजबूत रखना और शिकायतों की निष्पक्ष जांच करना जरूरी है।
About the Author